Domain kettennuss.de kaufen?
Wir ziehen mit dem Projekt
kettennuss.de um.
Sind Sie am Kauf der Domain
kettennuss.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kettennuss.de kaufen?
Wie viele Liter können in einen Auffangbeutel maximal eingefüllt werden? Sind Auffangbeutel wiederverwendbar?
Ein Auffangbeutel kann je nach Größe zwischen 500 ml und 2000 ml Flüssigkeit aufnehmen. Einige Auffangbeutel sind wiederverwendbar, während andere für den Einmalgebrauch bestimmt sind. Es ist wichtig, die Herstellerhinweise zu beachten, um sicherzustellen, dass der Auffangbeutel ordnungsgemäß verwendet wird. **
Was zählt zum Stammkapital einer GmbH?
Was zählt zum Stammkapital einer GmbH? Das Stammkapital einer GmbH setzt sich aus den Einlagen der Gesellschafter zusammen, die bei der Gründung der Gesellschaft eingezahlt werden. Es dient als finanzielle Basis für die Geschäftstätigkeit und Haftung der GmbH. Das Stammkapital muss mindestens 25.000 Euro betragen und kann in Form von Bargeld oder Sachwerten eingebracht werden. Es ist im Handelsregister einzutragen und kann im Laufe der Geschäftstätigkeit der GmbH nicht ohne weiteres verändert werden. **
Ähnliche Suchbegriffe für Axisis-GmbH-AUFFANGBEUTEL-zum
Top-Angebote
Produkte zum Begriff Axisis-GmbH-AUFFANGBEUTEL-zum:
-
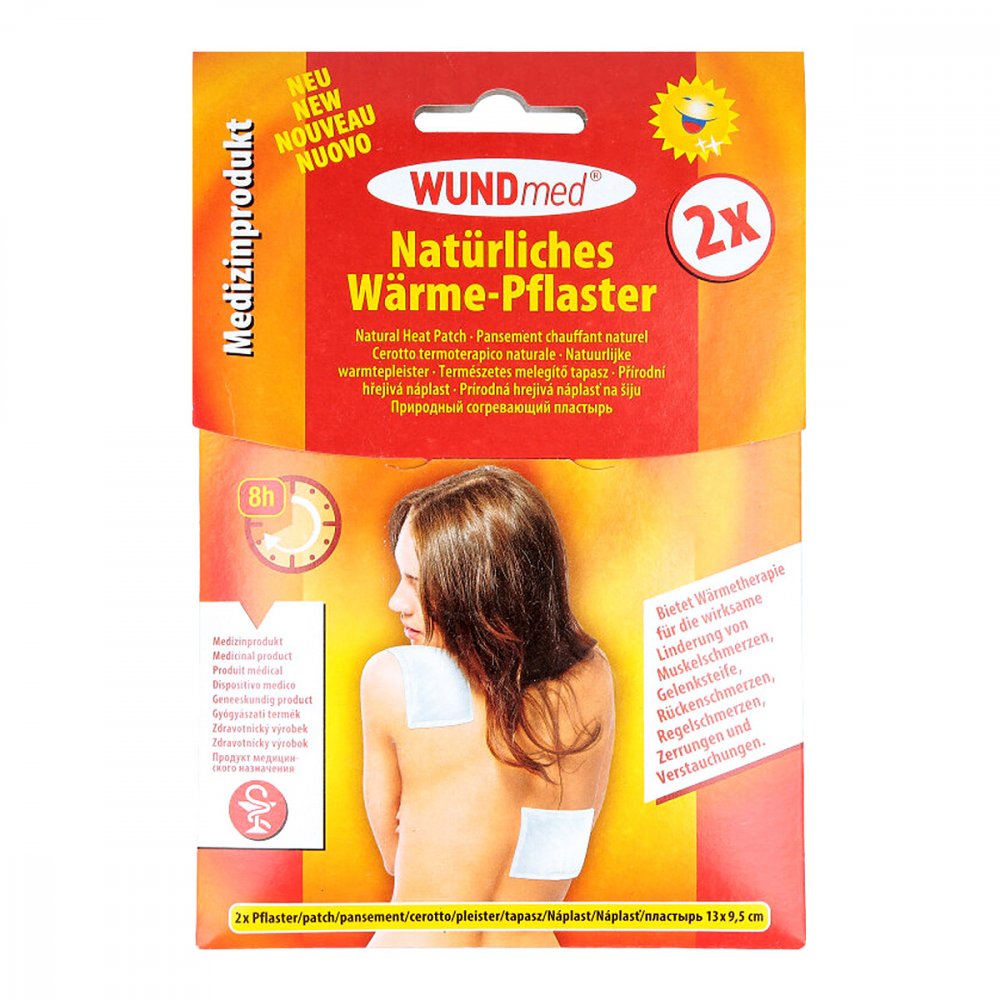
Axisis GmbH Wärmepflaster 12373491Wirkstoffe / Inhaltsstoffe / ZutatenInhaltsstoffe von Wärmepflaster : Hülle: Vlies Inhalt: Eisenpulver, Wasser, Aktivkohle, Holzmehl, SalzGegenanzeigenBei bekannter Überempfindlichkeit gegen einzelne Inhaltsstoffe sollte Wärmepflaster nicht angewendet werden. Wärmepflaster können in Ihrer Versandapotheke apodiscounter erworben werden.2,85 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
GmbH-GeschäftsführerGmbH-Geschäftsführer , Rechts- und Steuerberatung, Vertragsgestaltung. , Tagfahrleuchten > Beleuchtung , Auflage: 11. neu bearbeitete Auflage 2020, Erscheinungsjahr: 202003, Produktform: Leinen, Autoren: Mohr, Randolf, Auflage: 20011, Auflage/Ausgabe: 11. neu bearbeitete Auflage 2020, Keyword: Altersversorgung; Anstellungsvertrag; Erläuterungen; Haftung; Handbuch; Insolvenzordnung; Organstellung; Sozialversicherung; Steuerpflichten; Geschäftsführer; Gesellschaft; GmbH; Insolvenz; Liquidation; Vertrag: Liquidation; Zivilrecht; Arbeitsrecht; Sozialversicherungsrecht; Insolvenzrecht; Strafrecht; Compliance; verdeckte Gewinnausschüttung; Ruhegeldzusage, Fachschema: Führung / Geschäftsführung~Geschäftsführung~Gesellschaft (des bürgerlichen Rechts) / GmbH~GmbH~Vertragsrecht~Gesellschaftsrecht, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschaftsrecht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXVI, Seitenanzahl: 387, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt , Dr. Otto, Verlag: Schmidt , Dr. Otto, Verlag: Verlag Dr. Otto Schmidt KG, Länge: 244, Breite: 177, Höhe: 30, Gewicht: 883, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783504321802 9783504321741 9783504321734 9783504321727 9783504630560 9783504630553, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,84,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was gehört zum Stammkapital einer GmbH?
Zum Stammkapital einer GmbH gehören die Einlagen der Gesellschafter, die bei der Gründung der GmbH eingezahlt werden. Diese Einlagen dienen als finanzielle Basis für das Unternehmen und sind in der Satzung der GmbH festgelegt. Das Stammkapital muss mindestens 25.000 Euro betragen und kann in Form von Bargeld oder Sachwerten eingebracht werden. Es dient dazu, die Gläubiger der GmbH im Falle einer Insolvenz abzusichern und stellt somit eine wichtige Haftungsgrundlage dar. Darüber hinaus kann das Stammkapital im Laufe der Geschäftstätigkeit der GmbH auch erhöht oder herabgesetzt werden. **
-
Was zählt zum Eigenkapital einer GmbH?
Zum Eigenkapital einer GmbH zählen die Einlagen der Gesellschafter, also das von diesen eingebrachte Kapital. Darüber hinaus gehören auch Gewinnrücklagen, die aus den erwirtschafteten Gewinnen gebildet wurden, zum Eigenkapital. Ebenso zählen Rücklagen für eigene Anteile, die bei einem Rückkauf von Gesellschafteranteilen gebildet werden, zum Eigenkapital. Zudem können auch andere Kapitalrücklagen, wie zum Beispiel Umwandlungsrücklagen oder Kapitaleinlagen, zum Eigenkapital einer GmbH zählen. Insgesamt dient das Eigenkapital als wichtige finanzielle Basis für die GmbH und trägt zur Stabilität und Bonität des Unternehmens bei. **
-
Welches Werkzeug zum Lösen dieser Schraube?
Um diese Schraube zu lösen, könnten Sie einen Schraubenzieher oder einen Schraubenschlüssel verwenden. Je nach Art der Schraube könnte auch ein Inbusschlüssel oder ein spezieller Schraubendreher erforderlich sein. Es ist wichtig, das richtige Werkzeug für die spezifische Schraube zu verwenden, um Beschädigungen zu vermeiden. **
-
Welches Werkzeug zum Lösen dieser Schraube?
Um diese Schraube zu lösen, könnten Sie einen Schraubendreher oder einen Schraubenschlüssel verwenden, je nachdem, welche Art von Schraube es ist. Wenn es sich um eine besonders festsitzende Schraube handelt, könnte auch ein Schraubenausdreher oder ein Schlagschrauber hilfreich sein. **

Welches Werkzeug zum Lösen dieser Schraube?
Um diese Schraube zu lösen, könnte man einen Schraubenschlüssel, einen Schraubendreher oder einen Schraubenzieher verwenden, je nach Art der Schraube. Es hängt von der Art und Größe der Schraube ab, welches Werkzeug am besten geeignet ist. **
Ist eine GmbH immer zum Vorsteuerabzug berechtigt?
Ist eine GmbH immer zum Vorsteuerabzug berechtigt? Nein, eine GmbH ist nicht automatisch immer zum Vorsteuerabzug berechtigt. Die Voraussetzung für den Vorsteuerabzug ist, dass die GmbH als Unternehmer im Sinne des Umsatzsteuergesetzes handelt und somit steuerpflichtige Umsätze tätigt. Zudem müssen die Eingangsleistungen, für die die Vorsteuer geltend gemacht werden soll, auch tatsächlich für das Unternehmen verwendet werden. Es ist wichtig, dass die GmbH alle gesetzlichen Vorgaben für den Vorsteuerabzug einhält, um keine steuerlichen Probleme zu bekommen. In Zweifelsfällen sollte die GmbH sich an einen Steuerberater oder die zuständige Finanzbehörde wenden, um sicherzustellen, dass der Vorsteuerabzug korrekt erfolgt. **
Top-Angebote
Produkte zum Begriff Axisis-GmbH-AUFFANGBEUTEL-zum:
-
Axisis GmbH Wärmepflaster 12373491Wirkstoffe / Inhaltsstoffe / ZutatenInhaltsstoffe von Wärmepflaster : Hülle: Vlies Inhalt: Eisenpulver, Wasser, Aktivkohle, Holzmehl, SalzGegenanzeigenBei bekannter Überempfindlichkeit gegen einzelne Inhaltsstoffe sollte Wärmepflaster nicht angewendet werden. Wärmepflaster können in Ihrer Versandapotheke apodiscounter erworben werden.2,85 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wie viele Liter können in einen Auffangbeutel maximal eingefüllt werden? Sind Auffangbeutel wiederverwendbar?
Ein Auffangbeutel kann je nach Größe zwischen 500 ml und 2000 ml Flüssigkeit aufnehmen. Einige Auffangbeutel sind wiederverwendbar, während andere für den Einmalgebrauch bestimmt sind. Es ist wichtig, die Herstellerhinweise zu beachten, um sicherzustellen, dass der Auffangbeutel ordnungsgemäß verwendet wird. **
-
Was zählt zum Stammkapital einer GmbH?
Was zählt zum Stammkapital einer GmbH? Das Stammkapital einer GmbH setzt sich aus den Einlagen der Gesellschafter zusammen, die bei der Gründung der Gesellschaft eingezahlt werden. Es dient als finanzielle Basis für die Geschäftstätigkeit und Haftung der GmbH. Das Stammkapital muss mindestens 25.000 Euro betragen und kann in Form von Bargeld oder Sachwerten eingebracht werden. Es ist im Handelsregister einzutragen und kann im Laufe der Geschäftstätigkeit der GmbH nicht ohne weiteres verändert werden. **
-
Was gehört zum Stammkapital einer GmbH?
Zum Stammkapital einer GmbH gehören die Einlagen der Gesellschafter, die bei der Gründung der GmbH eingezahlt werden. Diese Einlagen dienen als finanzielle Basis für das Unternehmen und sind in der Satzung der GmbH festgelegt. Das Stammkapital muss mindestens 25.000 Euro betragen und kann in Form von Bargeld oder Sachwerten eingebracht werden. Es dient dazu, die Gläubiger der GmbH im Falle einer Insolvenz abzusichern und stellt somit eine wichtige Haftungsgrundlage dar. Darüber hinaus kann das Stammkapital im Laufe der Geschäftstätigkeit der GmbH auch erhöht oder herabgesetzt werden. **
-
Was zählt zum Eigenkapital einer GmbH?
Zum Eigenkapital einer GmbH zählen die Einlagen der Gesellschafter, also das von diesen eingebrachte Kapital. Darüber hinaus gehören auch Gewinnrücklagen, die aus den erwirtschafteten Gewinnen gebildet wurden, zum Eigenkapital. Ebenso zählen Rücklagen für eigene Anteile, die bei einem Rückkauf von Gesellschafteranteilen gebildet werden, zum Eigenkapital. Zudem können auch andere Kapitalrücklagen, wie zum Beispiel Umwandlungsrücklagen oder Kapitaleinlagen, zum Eigenkapital einer GmbH zählen. Insgesamt dient das Eigenkapital als wichtige finanzielle Basis für die GmbH und trägt zur Stabilität und Bonität des Unternehmens bei. **
Ähnliche Suchbegriffe für Axisis-GmbH-AUFFANGBEUTEL-zum
-
GmbH-GeschäftsführerGmbH-Geschäftsführer , Rechts- und Steuerberatung, Vertragsgestaltung. , Tagfahrleuchten > Beleuchtung , Auflage: 11. neu bearbeitete Auflage 2020, Erscheinungsjahr: 202003, Produktform: Leinen, Autoren: Mohr, Randolf, Auflage: 20011, Auflage/Ausgabe: 11. neu bearbeitete Auflage 2020, Keyword: Altersversorgung; Anstellungsvertrag; Erläuterungen; Haftung; Handbuch; Insolvenzordnung; Organstellung; Sozialversicherung; Steuerpflichten; Geschäftsführer; Gesellschaft; GmbH; Insolvenz; Liquidation; Vertrag: Liquidation; Zivilrecht; Arbeitsrecht; Sozialversicherungsrecht; Insolvenzrecht; Strafrecht; Compliance; verdeckte Gewinnausschüttung; Ruhegeldzusage, Fachschema: Führung / Geschäftsführung~Geschäftsführung~Gesellschaft (des bürgerlichen Rechts) / GmbH~GmbH~Vertragsrecht~Gesellschaftsrecht, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschaftsrecht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXVI, Seitenanzahl: 387, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt , Dr. Otto, Verlag: Schmidt , Dr. Otto, Verlag: Verlag Dr. Otto Schmidt KG, Länge: 244, Breite: 177, Höhe: 30, Gewicht: 883, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783504321802 9783504321741 9783504321734 9783504321727 9783504630560 9783504630553, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,84,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kommentar zum AußensteuergesetzKommentar zum Außensteuergesetz , Dieser Praxiskommentar der Herausgeber Adrian Cloer und Tobias Hagemann enthält eine kompakte, praxisnahe und wissenschaftlich fundierte Analyse der Vorschriften des Außensteuergesetzes. Ausgehend von Aufbau, Gegenstand, Zweck und Stellung der jeweiligen Norm in der Rechtsordnung erfolgt eine systematische Kommentierung des Gesetzestextes. Eine detaillierte Darstellung der Auffassungen von Exekutive und Judikative sowie des Schrifttums versetzt Berater:innen in die Lage, den jeweiligen Inhalt der Norm zu erkennen und diese in der Praxis rechtssicher anzuwenden. Erläuterungen zu verfahrensrechtlichen Aspekten und Gestaltungshinweise für die Praxis runden den Kommentar ab. Das AStG besteht aus sieben Teilen: Erster Teil: Internationale Verflechtungen (§ 1 AStG) Zweiter Teil: Wohnsitzwechsel in niedrig besteuerte Gebiete (§§ 2-5 AStG) Dritter Teil: Behandlung einer Beteiligung im Sinne des § 17 EStG bei Wohnsitzwechsel ins Ausland (§ 6 AStG) Vierter Teil: Hinzurechnungsbesteuerung (§§ 7-14 AStG) Fünfter Teil: Familienstiftungen (§ 15 AStG) Sechster Teil: Ermittlung und Verfahren (§§ 16-18 AStG) Siebter Teil: Schlussvorschriften (§§ 19-22 AStG) , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage 2025, Erscheinungsjahr: 20250320, Titel der Reihe: Haufe Fachbuch##, Redaktion: Cloer, Adrian~Hagemann, Tobias, Auflage: 25001, Auflage/Ausgabe: 1. Auflage 2025, Seitenzahl/Blattzahl: 600, Keyword: AStG; Adrian Cloer; Ausland; Außensteuergesetz; Familienstiftung; Kommentar; Rechtssicher; Schlussvorschrift; Steuerberater; Tobias Hagemann; Verfahren; Vorschrift; Wohnsitzwechsel; Zwischengesellschaft, Fachschema: Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 52, Gewicht: 1564, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,149,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welches Werkzeug zum Lösen dieser Schraube?
Um diese Schraube zu lösen, könnten Sie einen Schraubenzieher oder einen Schraubenschlüssel verwenden. Je nach Art der Schraube könnte auch ein Inbusschlüssel oder ein spezieller Schraubendreher erforderlich sein. Es ist wichtig, das richtige Werkzeug für die spezifische Schraube zu verwenden, um Beschädigungen zu vermeiden. **
-
Welches Werkzeug zum Lösen dieser Schraube?
Um diese Schraube zu lösen, könnten Sie einen Schraubendreher oder einen Schraubenschlüssel verwenden, je nachdem, welche Art von Schraube es ist. Wenn es sich um eine besonders festsitzende Schraube handelt, könnte auch ein Schraubenausdreher oder ein Schlagschrauber hilfreich sein. **
-
Welches Werkzeug zum Lösen dieser Schraube?
Um diese Schraube zu lösen, könnte man einen Schraubenschlüssel, einen Schraubendreher oder einen Schraubenzieher verwenden, je nach Art der Schraube. Es hängt von der Art und Größe der Schraube ab, welches Werkzeug am besten geeignet ist. **
-
Ist eine GmbH immer zum Vorsteuerabzug berechtigt?
Ist eine GmbH immer zum Vorsteuerabzug berechtigt? Nein, eine GmbH ist nicht automatisch immer zum Vorsteuerabzug berechtigt. Die Voraussetzung für den Vorsteuerabzug ist, dass die GmbH als Unternehmer im Sinne des Umsatzsteuergesetzes handelt und somit steuerpflichtige Umsätze tätigt. Zudem müssen die Eingangsleistungen, für die die Vorsteuer geltend gemacht werden soll, auch tatsächlich für das Unternehmen verwendet werden. Es ist wichtig, dass die GmbH alle gesetzlichen Vorgaben für den Vorsteuerabzug einhält, um keine steuerlichen Probleme zu bekommen. In Zweifelsfällen sollte die GmbH sich an einen Steuerberater oder die zuständige Finanzbehörde wenden, um sicherzustellen, dass der Vorsteuerabzug korrekt erfolgt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.